KSK2は、国税庁の次世代の基幹システムです。国税庁レポート2025は、令和8年(2026年)9月の本格導入に向けて開発を進めるとし、データを中心とした事務処理、税目別データベース・アプリケーションの統合、メインフレームからオープンシステムへの刷新を掲げています。KSK2自体を「AIが自動で税務調査・課税を決める仕組み」と理解するのは適切ではありません。
【出典】国税庁 | 国税庁レポート2025 Ⅲ 納税者サービスの充実と行政効率化
会計事務所にとって重要なのは、未知の機能を推測することより、申告・帳簿・証憑を一貫して説明できる体制を整えることです。公表されている方針と、実務上備えておきたい作業を分けて整理します。
KSK2とは?いつから導入されるのか
KSKは、全国の国税局と税務署をネットワークで結び、地域や税目を越えた情報の一元的な管理により、各種事務処理の高度化・効率化を図るために導入した基幹システムです。KSK2はその次世代システムで、納税者の利便性向上と課税・徴収事務の効率化・高度化を支える基盤として位置づけられています。
【出典】国税庁 | 国税庁レポート2025 Ⅲ 納税者サービスの充実と行政効率化
国税庁レポート2025が示した本格導入の予定は「令和8年(2026年)9月」でした。国税庁は「国税システムの更改について」で、令和8年9月24日に国税システムを更改したと案内しています。ただし、この案内はKSK2や次世代システムという語を用いておらず、更改によってKSK2の全機能が同時に使えるようになったことまでを示すものではありません。同案内では、申告書等や納付書の様式変更、税務署から送付される通知等に印字されるお問い合わせ番号、e-Taxの取扱いの変更など、実務に影響する事項も示されています。顧問先へ説明するときも、公表されている事実と推測を区別し、公式案内の更新に合わせて記載を見直す必要があります。
3つの開発コンセプトと、会計事務所が理解したい点
第一は、紙を中心とした処理からデータを中心とした処理への転換(紙からデータ)です。第二は、税目別となっているデータベース・アプリケーションの統合(縦割りシステムの解消)です。第三は、独自OSを使用する大型コンピュータを中心とした「メインフレーム」から、市販の汎用的なOSを使用する「オープンシステム」への刷新です。
【出典】国税庁 | 国税庁レポート2025 Ⅲ 納税者サービスの充実と行政効率化
ここでいう「オープン」は、納税者情報が一般公開される意味ではありません。また、開発方針だけから、すべての証憑が一律にスキャンされる、調査先であらゆる情報に制限なく即時アクセスできる、とまでは判断できません。所内研修では、公式資料の記載と独自の解釈を別欄にすると混同を防げます。
税務調査はどう変わる?AI活用とKSK2を分けて考える
国税庁はデータ分析やAIの活用を進めていますが、情報を管理する基盤と、調査・徴収で用いる分析は同じものではありません。例えば、令和7年度租税滞納状況の概要には、接触しやすい方法や時間帯の予測、整理事績の要約など、徴収分野でのAI活用が示されています。これは税務調査で自動的に申告誤りを確定するとの説明ではありません。
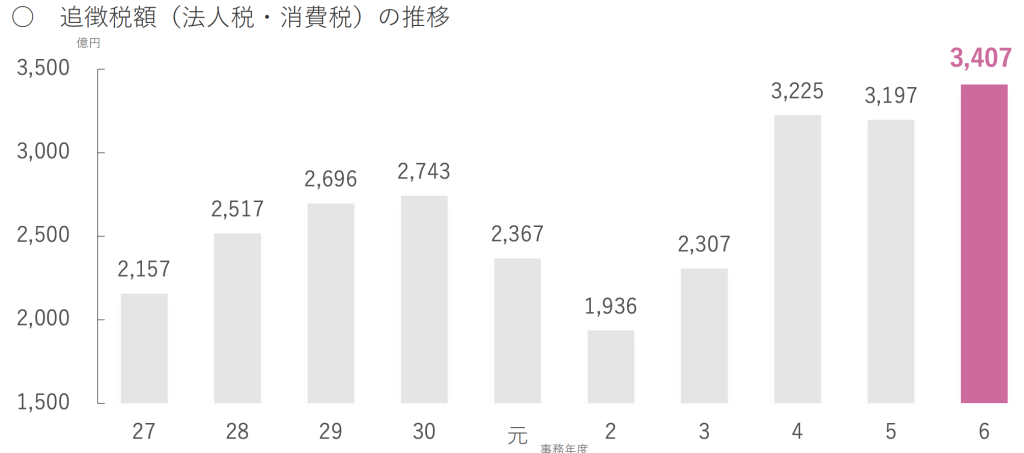
データを活用しやすい環境では、異なる資料に記載した取引の説明が食い違わないようにしておくことが実務上の備えになります。ただし、調査件数・追徴税額の増減をKSK2やAIだけの効果と結び付けることはできません。個別の調査選定基準がすべて公表されているわけでもなく、「この数字なら調査されない」といった対策にはしないことが大切です。
申告・帳簿・証憑をつなぐ照合チェック
照合は、申告書の数字から元帳、請求書・契約書・入出金記録へたどれるかを確認する作業です。金額の一致だけでなく、取引相手、対象期間、事業上の目的を説明できるかも確認します。以下は所内管理のための例であり、国税庁の調査選定基準ではありません。
| 確認対象 | 照合する資料 | 不一致時の対応 |
|---|---|---|
| 売上・入金 | 元帳/請求書/入金記録 | 計上時期・未回収を確認 |
| 外注費 | 契約/成果物/請求書 | 業務内容と期間を確認 |
| 役員との資金移動 | 残高明細/振込/契約 | 立替・貸借等の実態を確認 |
| 資産取得・除却 | 台帳/取得資料/処分記録 | 実物・時期と処理を確認 |
代表者・親族との取引は、相手側の記録も確認する
同族会社では、役員貸付金・役員借入金、経費の立替、役員報酬、資産の賃貸など、法人と個人の間に取引が生じます。例えば会社では「代表者への返済」としている出金が、個人側の説明では別の取引になっていないかを確認します。
確認するときは、契約書、決議・承認の記録、残高明細、振込記録を対応させます。確認できない取引は、担当者の推測で説明を埋めず、未確認事項と資料依頼先を残しましょう。法人と個人の双方を受託していない場合は、権限や守秘義務を守り、顧問先の同意を得た範囲で関係する専門家と連携します。
所内フローは「担当・期限・レビュー」の3点を決める
月次では入力担当が残高と証憑を照合し、不明点を顧問先へ照会します。決算前には担当税理士が重要な判断と申告への反映を確認します。修正したときは、修正前後の金額、理由、確認した資料を記録してください。
証憑の保存場所とファイル名をそろえ、閲覧権限、バックアップ、退職者の権限停止も点検します。クラウドへ移しただけで整理や法令対応が完了するわけではありません。電子取引データ等は、該当する保存要件を別途確認する必要があります。
試行は、資料回収が遅れがちな顧問先や関連当事者取引の多い顧問先などから始めます。前月の照会件数、未解決項目、資料回収日を比べ、負担が増えた作業には回収方法や担当の見直しを行います。
顧問先への説明例:不安より、確認する作業を伝える
説明文の例は次のとおりです。「国税庁では情報処理の基盤刷新が予定されています。導入だけで御社への調査が決まるわけではありません。今月は、売上計上と入金の対応、役員との資金移動、証憑の保存場所を一緒に確認しましょう」。これは架空の相談実績ではなく、面談で使う説明例です。
既に税務調査の連絡がある場合は、システム変更の一般論とは切り離して対応します。事実を確認せずに即答せず、分からない事項は記録を調べて回答する手順を、経営者と共有しておきましょう。
よくある質問

まとめ
KSK2への備えは、導入時期や機能の憶測ではなく、申告から証憑まで追える記録、重要取引の確認、担当者とレビュー体制の整備です。顧問先への正確な説明と日常業務の改善を進めましょう。所内の支援体制づくりには、経営革新等支援機関推進協議会のサービス案内をご覧ください。